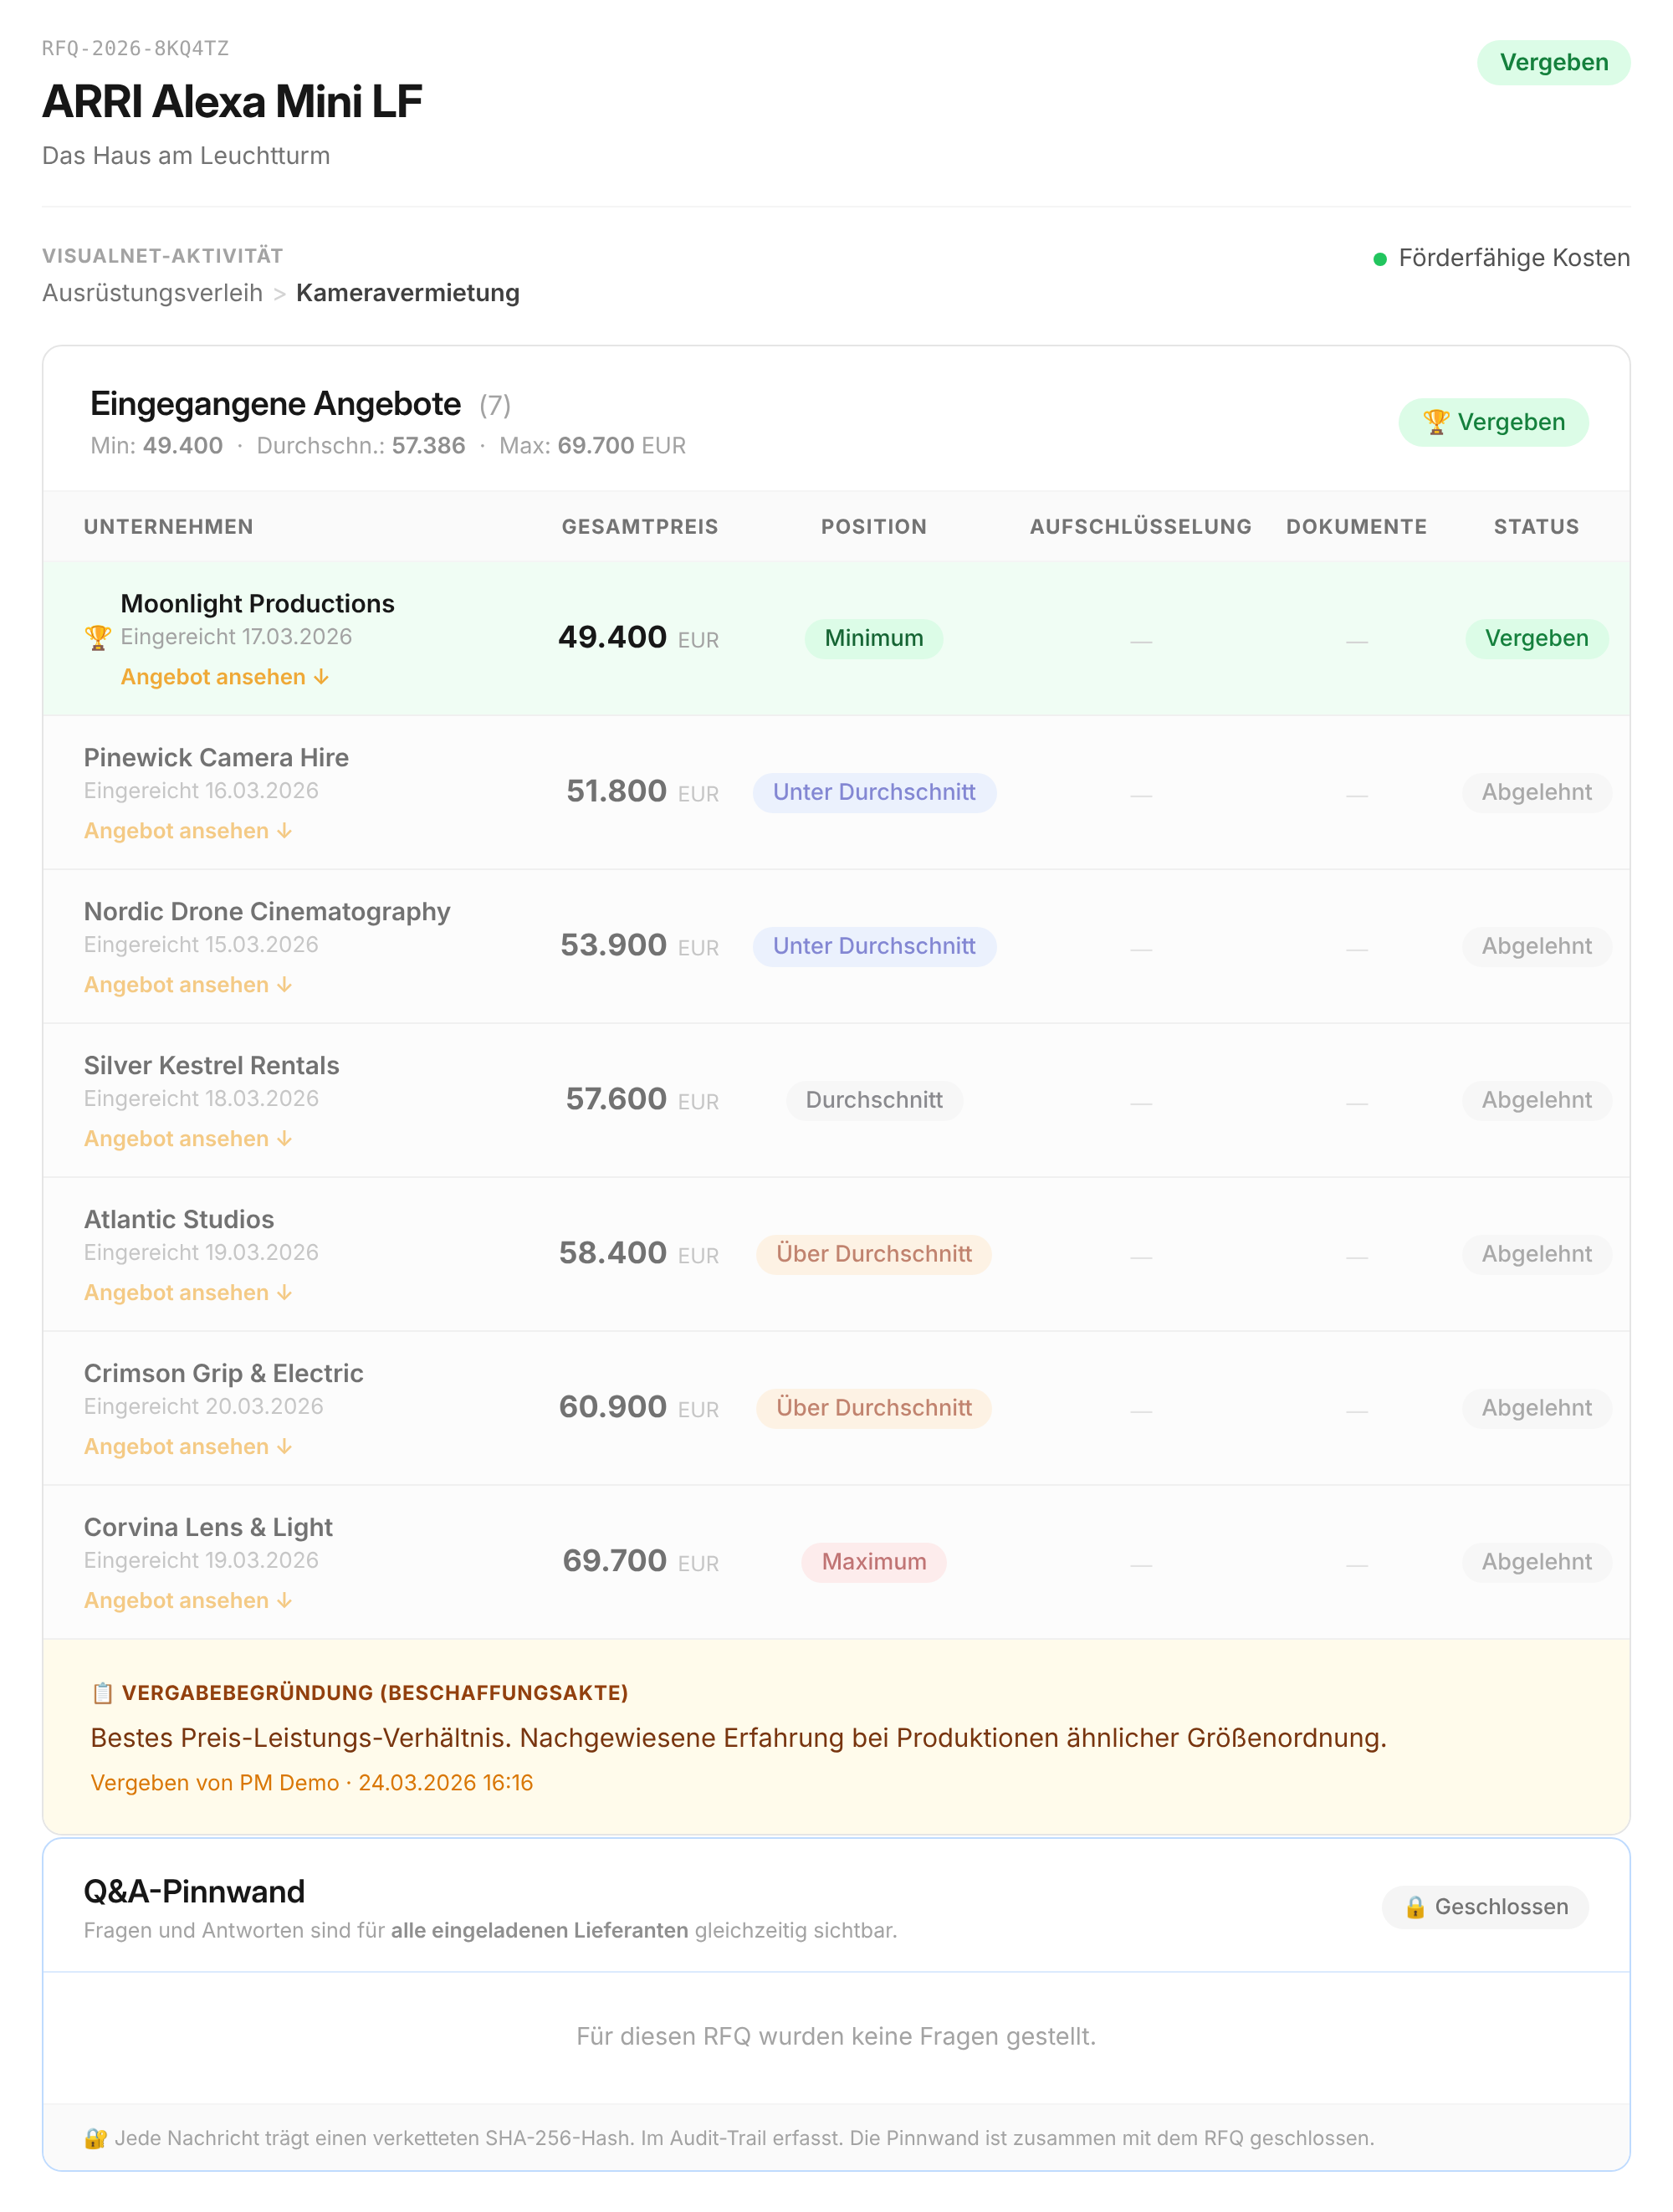
Vom Bedarf bis zur Vergabe — jede Position des Produktionsbudgets dokumentiert, mit echten Marktdaten verglichen und bereit, den Steueranreiz zu belegen, ohne zusätzlichen Aufwand für das Produktionsteam.
Jeder Schritt wird automatisch erfasst, ohne zusätzlichen Aufwand für das Produktionsteam.
Sie müssen hinterher nichts vorbereiten: Der Prozess wird aufgezeichnet, während Sie arbeiten, und die Akte wird signiert erstellt, wenn Sie sie anfordern.
Welche Leistung angefragt wurde, wie viele Unternehmen eingeladen wurden, alle eingegangenen Vorschläge und ihre Marktposition sowie die Vergabe, mit ihrer Begründung, wenn das gewählte Angebot über dem Durchschnitt liegt. Jederzeit als PDF exportierbar. Die Akte dokumentiert den Beschaffungsprozess für jede förderfähige Ausgabe des Steueranreizes.
Vollständige Abdeckung
3 oder mehr Angebote eingegangen
Erfasste Einladung aller aktiven Unternehmen der Tätigkeit im Land + vollständiger Angebotsvergleich (Minimum, Durchschnitt und Maximum). Die Beschaffungsakte bildet eine vollständige Grundlage, damit der im ROAC eingetragene Abschlussprüfer seinen NISR-4400-Bericht ausstellt.
Markt erschöpft
1 oder 2 Vorschläge
Erfasste Einladung + dokumentierter Vermerk über einen begrenzten Markt. Die Beschaffungsakte wird als Grundlage für den NISR-4400-Bericht erfasst, den der im ROAC eingetragene Abschlussprüfer ausstellt: sie dokumentiert den Markt besser als ein beschränktes Verfahren in einem breiten Markt.
Keine Vorschläge
Keine Vorschläge
Ohne Vorschläge wird die Anfrage nicht abgeschlossen: sie kann offen bleiben oder mit erweitertem Umfang wiederholt werden.
Vom Drehbeginn bis zur finalen Lieferung der Postproduktion, in vier Budgetblöcken.
Beim Start einer Anfrage lädt das System alle aktiven Unternehmen des Verzeichnisses mit dieser Tätigkeit im Drehland ein, ohne manuelle Suche oder Kontaktaufnahme.
Die Marktanfrage wird erfasst: Das System hält bei der Veröffentlichung die genaue Zahl der eingeladenen Unternehmen fest. Über 97.000 audiovisuelle Dienstleister.
Die Abdeckungsstufe ist keine willkürliche Konvention: Sie wird automatisch anhand der Zahl der eingegangenen Angebote bestimmt.
Jedes Ereignis des Prozesses wird mit seiner Uhrzeit erfasst, per SHA-256 mit dem vorherigen verkettet und mit einer lückenlosen fortlaufenden Nummer versehen, wodurch eine Änderung des erfassten Inhalts eines Ereignisses oder das Löschen eines beliebigen Ereignisses erkennbar wird. Zudem hat der Benutzer, mit dem die Plattform arbeitet, keine Berechtigung, das Register zu ändern oder zu löschen, und drei Datenbank-Trigger sind aktiv. Der Prüfer kann die Verkettung anhand des Registerauszugs kontrollieren.
Produktionen, die mit internationalen Studios arbeiten oder Steueranreize in Spanien, im Vereinigten Königreich und in den USA nutzen, unterliegen mehreren Regelwerken zugleich. Visualnet ist darauf ausgelegt, den Beschaffungsprozess in allen drei auf dieselbe Weise zu dokumentieren.
IRC §482 erlaubt dem IRS, den Preis von Transaktionen zwischen verbundenen Unternehmen anzupassen —zum Beispiel das, was ein Studio seiner eigenen Serviceproduktionsfirma zahlt—, wenn er nicht dem entspricht, den unabhängige Parteien vereinbart hätten. Überschreitet die Anpassung bestimmte Schwellenwerte, beträgt die Sanktion 20 % der auf diese Anpassung entfallenden Steuerverkürzung oder 40 % in den schwersten Fällen (IRC §6662(e) und (h)). Eine Preisdokumentation, die bei Abgabe der Steuererklärung vorliegt und auf Anforderung des IRS innerhalb von 30 Tagen vorgelegt wird, kann sie vermeiden.
Ist das Studio in den USA börsennotiert, zertifizieren sein CEO und sein CFO jeden periodischen Bericht, den sie bei der SEC einreichen, sowie ihre Verantwortung für die Kontrollen (SOX §302), und die Geschäftsleitung beurteilt jedes Jahr das interne Kontrollsystem über die Finanzberichterstattung (SOX §404). Der FCPA verpflichtet börsennotierte Gesellschaften zudem, Bücher und Aufzeichnungen zu führen, die ihre Geschäftsvorfälle in angemessener Detailtiefe widerspiegeln, und ein System interner Buchführungskontrollen zu unterhalten.
Abschnitt 7 des UK Bribery Act 2010 macht das Unternehmen haftbar, wenn eine mit ihm verbundene Person (associated person) besticht, um für das Unternehmen ein Geschäft oder einen Vorteil zu erlangen oder zu behalten, selbst wenn das Unternehmen davon nichts wusste. Eine Serviceproduktionsfirma kann je nach den Umständen des Einzelfalls eine verbundene Person des Studios sein. Das Gesetz erlaubt dem Unternehmen, sich zu verteidigen, indem es darlegt, dass es über angemessene Verfahren (adequate procedures) verfügte, um dies zu verhindern.
Die AEAT kann prüfen, ob die Ausgaben in der Bemessungsgrundlage des Abzugs nach Art. 36 LIS tatsächlich angefallen und belegt sind —in der Regel durch eine Rechnung (Art. 106.4 LGT)— und, wenn verbundene Parteien beteiligt sind, ob sie zu Marktwerten bewertet sind. Im Baskenland und in Navarra wenden die foralen Steuerbehörden (Haciendas Forales) ihre eigenen Vorschriften an. Die Beschaffungsakte dokumentiert, wie jede Position beauftragt wurde.
Was Visualnet dem Studio bringt, nicht nur der Produktionsfirma
Die Beschaffungsakte von Visualnet dokumentiert mit den Angebotsvergleichen jeder Position, wie beauftragt wurde und mit welchen Angeboten verglichen wurde. Das Studio kann sie seinen Abschlussprüfern vorlegen.
Vergeben Sie Aufträge geordnet ab dem ersten Tag. Die Dokumentation wird automatisch erstellt. Exportierbar für Investoren, Steueranreizstellen und jede Prüfung.
Die Beschaffungsakte jeder Produktion und, mit der Rahmenvereinbarung, Lesezugriff auf den Prozess. Dokumentation, die Ihr Compliance-Team seinen Abschlussprüfern vorlegen kann.
Lesezugriff für den Abschlussprüfer, innerhalb von Visualnet, auf die signierte Beschaffungsakte. Gegebenenfalls wendet der ROAC-Abschlussprüfer darauf die vereinbarten Prüfungshandlungen an, und sein NISR-4400-Bericht legt die Feststellungen als zusätzliche Ebene dar.
Verhalten bei Prüfungen
Dieser Abschnitt beschreibt das dokumentarische Verhalten der Beschaffungsakte im jeweils anwendbaren regulatorischen Rahmen. Er stellt keine steuerliche oder rechtliche Beratung dar. Jede Produktionsfirma muss mit ihrem eigenen Steuerberater abklären, wie diese Kriterien auf ihren konkreten Fall anzuwenden sind.
Block A
Technische Merkmale der Beschaffungsakte und allgemeines Verhalten des Dokuments: wie sie überprüft wird, von jedem Land aus gleich, und wovon ihre rechtliche Bedeutung abhängt.
Mit Adobe Acrobat Reader oder mit jedem Validierungswerkzeug, das die europäische Vertrauensliste verwendet. Bei aktueller Liste zeigt das Fenster „Unterschriften“ in Reader die fortgeschrittene elektronische Signatur des Ausstellers auf Basis eines qualifizierten Zertifikats und den qualifizierten Zeitstempel als gültig an, ohne Änderungen seit der Signatur. Erscheint der Zeitstempel als von unbekannter Gültigkeit, kann dies daran liegen, dass die von Reader verwendete Kopie der Liste nicht aktuell ist. Die Prüfung ist von jedem Land aus dieselbe und erfordert keinen Zugang zur Plattform. Die Schritte, weitere Möglichkeiten und wie die Liste aktualisiert wird, sind unter „So überprüfen Sie eine Beschaffungsakte“ erläutert.
Die Beschaffungsakte trägt eine fortgeschrittene elektronische Signatur auf Basis eines qualifizierten Zertifikats und einen qualifizierten Zeitstempel. Der qualifizierte Zeitstempel ist ein Vertrauensdienst nach der Verordnung (EU) 910/2014 (eIDAS), die in den 27 Mitgliedstaaten der Europäischen Union gleichermaßen gilt. Nach ihrem Artikel 41 Absatz 2 gilt für ihn in der gesamten Union die Vermutung der Richtigkeit des darin angegebenen Datums und der Uhrzeit sowie der Unversehrtheit der damit verbundenen Daten. Und nach Artikel 41 Absatz 3 wird ein in einem Mitgliedstaat ausgestellter qualifizierter Zeitstempel in allen anderen Mitgliedstaaten als solcher anerkannt. Die Vermutung erstreckt sich darauf, dass die Akte zu diesem Datum vorlag und sich seitdem nicht verändert hat; sie erstreckt sich nicht auf den Wahrheitsgehalt ihres Inhalts.
Außerhalb der Union richtet sich die Bedeutung, die eine Behörde oder ein Gericht der Akte beimisst, nach dem Recht ihres Landes, wie unter „So überprüfen Sie eine Beschaffungsakte“ erläutert.
Der NISR-4400-Bericht (nach dem überarbeiteten ISRS 4400 des IAASB), erstellt von einem im ROAC eingetragenen Abschlussprüfer, ist eine optionale zusätzliche Ebene und keine Voraussetzung dafür, dass die Akte ihren eigenen Beweiswert hat.
Die Akte selbst ist für diese Situation gedacht: Sie weist aus, was das Dokument ist und dass es nach der Verordnung (EU) 910/2014 signiert ist, und trägt die Adresse der Seite „So überprüfen Sie eine Beschaffungsakte“, auf der die Prüfung Schritt für Schritt erläutert wird. Braucht die prüfende Behörde Hilfe bei der Validierung, kann sie an die auf dieser Seite angegebene Adresse schreiben.
Jede Behörde kann Signatur und Zeitstempel selbst anhand der europäischen Vertrauensliste prüfen, ohne auf Visualnet angewiesen zu sein. Die Prüfung ist kryptografisch und reproduzierbar: Wer sie bei aktueller Liste wiederholt, erhält dasselbe Ergebnis.
Nein. Keine Technologieplattform und kein professioneller Berater kann das Ergebnis eines konkreten Verwaltungsverfahrens garantieren. Was die Akte dokumentiert, ist der durchlaufene Beschaffungsprozess. In der Europäischen Union begründet ihr qualifizierter Zeitstempel nach der eIDAS-Verordnung die Vermutung des Datums, zu dem das Dokument vorlag, und der Unversehrtheit seines Inhalts seitdem. Das verkettete Register macht die Veränderung des aufgezeichneten Inhalts eines Ereignisses oder das Löschen eines beliebigen Ereignisses erkennbar; zudem hat die Plattform keine Rechte, es zu ändern oder zu löschen.
Die abschließende Qualifizierung der Ausgabe durch die Behörde hängt von zusätzlichen Faktoren ab — der Qualität der Handelsdokumentation, der Korrelation der Ausgabe mit der wirtschaftlichen Tätigkeit, dem Auslegungskriterium des Prüfers —, die über den Umfang der Beschaffungsakte hinausgehen und die der Steuerberater jeder Produktionsfirma in ihrem konkreten Kontext bewertet.
Block B
Verhalten der Beschaffungsakte vor der AEAT, dem ICAA, den foralen Regimen und dem Wirtschafts- und Steuerregime der Kanarischen Inseln, unter LIS, LGT und Order ECD/2784/2015.
Wird die Akte in einem Gerichtsverfahren in Spanien angefochten, vermutet Art. 326.4 der Ley de Enjuiciamiento Civil (spanische Zivilprozessordnung), dass sie die bestrittene Eigenschaft aufweist, da qualifizierte Vertrauensdienste eines in der Vertrauensliste eingetragenen Anbieters verwendet wurden.
Nein. Die Beschaffungsakte dokumentiert den wettbewerblichen Beschaffungsprozess — welche Lieferanten eingeladen wurden, welche Angebote eingegangen sind, wie jede Anfrage vergeben wurde. Die Rechnung des beauftragten Lieferanten, der Dienstleistungsvertrag und der Bankzahlungsbeleg bleiben gemäß der spanischen Rechnungsstellungsverordnung (Königliches Dekret 1619/2012) und Artikel 106 des Allgemeinen Steuergesetzes die obligatorische Handelsdokumentation, die die Produktionsfirma aufbewahren muss.
Die Beschaffungsakte ergänzt diese Unterlagen um die Dokumentation des Beschaffungsprozesses, der der Rechnung zugrunde liegt — sie ersetzt sie nicht.
Die Beschaffungsakte wird als Dokumentation des Beschaffungsprozesses zusammen mit der Steuerdokumentation vorgelegt, die die Prüfung angefordert hat — Rechnungen, Verträge, Zahlungsbelege, Geschäftsbücher. Sie ist nützlich, wenn die Prüfung fragt, wie jede Position beauftragt wurde: ob es ein Wettbewerbsverfahren gab, welche Angebote verglichen wurden und, bei nahestehenden Personen, mit welchen Angeboten der Preis abgeglichen wurde. Sie dokumentiert diesen Prozess, nicht dass der Preis marktüblich ist.
Die Akte selbst weist das Dokument und die Verordnung (EU) 910/2014 aus, nach der sie signiert ist, und trägt die Adresse der Seite „So überprüfen Sie eine Beschaffungsakte“.
Ja, als Dokumentation des Beschaffungsverfahrens. Die Beschaffungsakte benennt die eingeladenen Unternehmen, die eingegangenen Angebote, die Vergabe und, wenn das gewählte Angebot über dem Durchschnitt liegt, dessen Begründung, mit qualifiziertem elektronischem Zeitstempel und verketteter Nachverfolgbarkeit mittels SHA-256-Hashes und lückenloser fortlaufender Nummer, die die Veränderung des erfassten Inhalts eines Ereignisses oder die Löschung eines beliebigen Ereignisses erkennbar machen. Die AEAT kann prüfen, ob die Ausgaben der Bemessungsgrundlage tatsächlich angefallen und begründet sind —in der Regel durch eine Rechnung (Art. 106.4 LGT)— und, bei verbundenen Parteien, ob sie zum Marktwert bewertet sind.
Die Produktionsfirma bewahrt darüber hinaus die übliche Handelsdokumentation — Rechnung, Vertrag, Zahlungsbeleg — auf, anhand derer der effektive Abzugsbetrag berechnet wird.
Es ist einer der Fälle, in denen die Beschaffungsakte am nützlichsten ist. Artikel 18 LIS verlangt, dass Geschäfte zwischen verbundenen Parteien zu ihrem Marktwert bewertet werden, und die AEAT kann eine Dokumentation darüber verlangen, dass der tatsächlich gezahlte Preis unter diesen Bedingungen zustande gekommen ist.
Die Beschaffungsakte dokumentiert, dass der verbundene Dienstleister zu gleichen Bedingungen zusammen mit allen aktiven Unternehmen des Verzeichnisses mit dieser Tätigkeit im Drehland eingeladen wurde, dass der vergebene Preis mit den eingegangenen Angeboten verglichen wurde und dass das Ergebnis bei Abschluss im verketteten Register erfasst wurde. Die Orden ECD/2784/2015 erkennt als Kosten eines Films die von jeder mit der Produktionsfirma verbundenen Gesellschaft in Rechnung gestellten Ausgaben nur bis zu 50.000 € bei Spielfilmen (4.000 € bei Kurzfilmen) an, und nur sofern sie marktüblich sind, was mit drei Angeboten begründet wird, es sei denn, es gibt am Markt nicht genügend Anbieter (Art. 2.3.c). Die Beschaffungsakte hält fest, wie viele Angebote es gab, auch wenn es weniger als drei sind.
In den Fällen, in denen die Regulierung selbst dies ausdrücklich verlangt — der Sonderbericht zur Anerkennung der Filmkosten vor dem ICAA gemäß Order ECD/2784/2015 (geändert durch Order CUD/553/2023), gleichwertige Fälle unter den foralen Regimen des Baskenlandes und Navarras sowie unter dem Wirtschafts- und Steuerregime der Kanarischen Inseln —, oder wenn die Produktionsfirma es schätzt, eine zusätzliche Ebene unabhängiger professioneller Prüfung über das technische Substrat der Beschaffungsakte zu legen.
In diesen Fällen fungiert die Beschaffungsakte als zugrunde liegende Dokumentation, auf die die Wirtschaftsprüfungsgesellschaft die zuvor vereinbarten Prüfungshandlungen gemäß NISR 4400 anwendet (dem International Standard on Related Services for Agreed-Upon Procedures Engagements). Beide Dokumente sind kumulativ, nicht alternativ.
Ja. Die Beschaffungsakte ist als übergreifendes Dokument konzipiert: Dasselbe Dokument mit qualifiziertem elektronischem Zeitstempel kann in den verschiedenen Bereichen vorgelegt werden —die Bemessungsgrundlage des Abzugs nach Artikel 36 LIS gegenüber der AEAT, der Sonderbericht des im ROAC eingetragenen Abschlussprüfers gegenüber dem ICAA nach der Orden ECD/2784/2015 sowie die entsprechenden Verfahren in den foralen Regelungen und im REF der Kanarischen Inseln—, zusammen mit den handelsrechtlichen Unterlagen, die jeweils verlangt werden.
Der Abschnitt „Nutzungsbeschränkung“ der Beschaffungsakte selbst grenzt den Kreis der autorisierten Empfänger ab — Prüfer, Investoren, Steuerbehörden und Verwaltungsorgane mit berechtigtem Interesse. Die multijurisdiktionale Regulierungskarte auf dieser Seite entwickelt jede dieser Fronten.
Block C
Verhalten der Beschaffungsakte vor HMRC, dem BFI und dem Serious Fraud Office, unter dem Audio-Visual Expenditure Credit, dem Cultural Test und dem UK Bribery Act 2010.
Die Beschaffungsakte trägt eine fortgeschrittene elektronische Signatur auf Basis eines qualifizierten Zertifikats für Vertreter der FNMT-RCM und einen qualifizierten elektronischen Zeitstempel gemäß Verordnung (EU) Nr. 910/2014 (eIDAS). Zertifikat und Zeitstempel stellt ein in der europäischen Vertrauensliste eingetragener qualifizierter Anbieter aus: die FNMT-RCM. Signatur und Zeitstempel lassen sich von jedem Land aus technisch prüfen, ohne auf Visualnet angewiesen zu sein, wie unter „So überprüfen Sie eine Beschaffungsakte“ erläutert.
Die Beschaffungsakte wird als dokumentarische Grundlage des durchgeführten Beschaffungsverfahrens vorgelegt. Der von einem im ROAC eingetragenen Abschlussprüfer über die Beschaffungsakte ausgestellte NISR-4400-Bericht ist gegebenenfalls eine zusätzliche professionelle Ebene; er ist keine Voraussetzung dafür, dass die Beschaffungsakte das Verfahren dokumentiert.
Ja, als Dokumentation des Verfahrens. Seit dem 1. Januar 2024 ersetzt der Audio-Visual Expenditure Credit (AVEC) den Film Tax Relief und den High-End TV Tax Relief. Neue Produktionen nutzen ihn seit dem 1. April 2025, alle ab dem 1. April 2027. Er setzt voraus, dass mindestens 10 % der Produktionsausgaben im Vereinigten Königreich verwendet oder verbraucht werden, und die Gutschrift wird auf diese britischen Ausgaben berechnet, begrenzt auf 80 % der gesamten Produktionsausgaben. Der allgemeine Satz beträgt 34 %; 39 % für Animation und Kinderfernsehen; und 53 % für unabhängige Low-Budget-Kinofilme. Er ist im Finance Act 2024 geregelt und wird von HMRC verwaltet. Das BFI bescheinigt, dass das Werk britisch ist (Kulturtest), was Voraussetzung für die Gutschrift ist; die Ausgaben prüft HMRC.
Die Beschaffungsakte dokumentiert Position für Position die eingeladenen Unternehmen, die eingegangenen Angebote und den vergebenen Preis, mit der Anzahl der eingeladenen Unternehmen je Tätigkeit. Die Production Company kann sie zusammen mit ihren Buchhaltungsunterlagen vorlegen, wenn HMRC die geltend gemachten Ausgaben prüft.
Abschnitt 7 des UK Bribery Act 2010 macht das Unternehmen haftbar, wenn eine mit ihm verbundene Person besticht, um für das Unternehmen ein Geschäft oder einen Vorteil zu erlangen oder zu behalten, selbst wenn das Unternehmen davon nichts wusste. Verbundene Person (associated person) ist, wer Dienstleistungen für das Unternehmen oder in dessen Namen erbringt: ein Mitarbeiter, ein Vertreter, eine Tochtergesellschaft; dies bestimmt sich nach den Umständen des Einzelfalls und nicht nach der Art der Beziehung (Abschnitt 8). Das Gesetz erlaubt dem Unternehmen, sich zu verteidigen, indem es belegt, dass es über angemessene Verfahren (adequate procedures) verfügte, um dies zu verhindern. Der Leitfaden des Justizministeriums (März 2011) nennt sechs Grundsätze: proportionate procedures, top-level commitment, risk assessment, due diligence, communication & training und monitoring & review.
Bei der audiovisuellen Beschaffung dokumentiert die Beschaffungsakte ein strukturiertes, nicht diskretionäres Verfahren, die erfasste Einladung an die Unternehmen des Verzeichnisses mit der Tätigkeit im Drehland und ein mit SHA-256 verkettetes Register. Die Organisation und ihre Abschlussprüfer beurteilen, welchen Teil ihrer angemessenen Verfahren sie auf diese Dokumentation stützen können.
Das Vereinigte Königreich ist eines der wichtigsten Ziele der service production für die großen US-Studios: 2025 beliefen sich die ausländischen Investitionen in Kinofilme und High-End-Serien auf 5,8 Milliarden Pfund (BFI). Wenn eine britische Produktionsfirma als service producer für ein börsennotiertes amerikanisches Studio tätig ist, können ihre Beschaffungsentscheidungen für mehrere Rechtsrahmen relevant sein: den Bribery Act, wenn eine verbundene Person besticht; IRC §482, wenn Studio und Produktionsfirma verbundene Unternehmen sind; den FCPA, wenn Zahlungen an ausländische Amtsträger erfolgen; und, wenn das Studio börsennotiert ist, seine SOX-Zertifizierungen, die sich auf die von ihm konsolidierten Gesellschaften erstrecken.
Die Beschaffungsakte, mit fortgeschrittener elektronischer Signatur auf Basis eines qualifizierten Zertifikats und qualifiziertem elektronischem Zeitstempel gemäß Verordnung (EU) Nr. 910/2014 (eIDAS), dokumentiert dieses Beschaffungsverfahren, und die Produktionsfirma und das Studio können sie ihren Abschlussprüfern vorlegen. Die regulatorische Übersicht auf dieser Seite erläutert jeden dieser Rahmen.
Die Beschaffungsakte wird zusammen mit der üblichen Geschäftsdokumentation — Rechnungen, Verträge, Zahlungsbelege, die Aufstellung der für die Steuergutschrift anrechenbaren Ausgaben —, die HMRC oder das BFI bei einem Compliance Check oder einer kulturellen Prüfung anfordern, als Ergänzung vorgelegt. Sie ist nützlich, wenn der Prüfer fragt, wie die Beschaffung erfolgte: ob das Procurement wettbewerblich war, welche Angebote für die Tätigkeit und den Drehtermin verglichen wurden und welche Anbieter aus dem Vereinigten Königreich eingeladen wurden. Sie dokumentiert diesen Prozess, nicht dass die Preise marktüblich sind.
Die Akte selbst weist das Dokument und die Verordnung (EU) 910/2014 aus, nach der sie signiert ist, und trägt die Adresse der Seite „So überprüfen Sie eine Beschaffungsakte“. Braucht die Prüfung Hilfe bei der technischen Validierung, kann sie an die auf dieser Seite angegebene Adresse schreiben.
Wenn das finanzierende börsennotierte amerikanische Studio für seine Beurteilung nach SOX §404 eine unabhängige professionelle Prüfung verlangt. Wenn ein britischer Koproduzent oder Finanzierer eine zusätzliche professionelle Prüfung im Wege vereinbarter Prüfungshandlungen verlangt. Wenn die britische Produktionsfirma selbst dies aus Gründen der internen Governance in Betracht zieht. In diesen Fällen dient die Beschaffungsakte als zugrunde liegende Dokumentation, auf die die Prüfungsgesellschaft die zuvor vereinbarten Prüfungshandlungen gemäß NISR 4400 (vom IAASB überarbeiteter ISRS 4400) anwendet.
Es handelt sich um einen internationalen Standard für Aufträge zu vereinbarten Prüfungshandlungen, nicht um einen Auftrag mit Prüfungssicherheit. Die beiden Dokumente sind kumulativ, nicht alternativ: Die Beschaffungsakte dokumentiert das Verfahren, auch wenn der NISR-4400-Bericht nicht ausgestellt wird; der Bericht enthält die Feststellungen der vereinbarten Prüfungshandlungen, wenn das Geschäft oder der Endkunde dies rechtfertigt.
Block D
Verhalten der Beschaffungsakte vor dem IRS, dem DOJ, der SEC und den state tax credit programs, unter dem Internal Revenue Code, dem Foreign Corrupt Practices Act und dem Sarbanes-Oxley Act.
Die Beschaffungsakte trägt eine fortgeschrittene elektronische Signatur auf Basis eines qualifizierten Zertifikats und einen qualifizierten elektronischen Zeitstempel gemäß der Verordnung (EU) Nr. 910/2014 (eIDAS). Sie wird als Dokumentation des Beschaffungsprozesses vorgelegt: was angefragt wurde, bei wem, welche Angebote eingingen, wie sie verglichen wurden und an wen jede Position vergeben wurde. Welchen Wert ihr eine US-Behörde beimisst, hängt von deren eigenen Regeln ab; das beurteilen die Produktionsfirma und ihr Berater.
Signatur und Zeitstempel lassen sich von jedem Land aus technisch prüfen, ohne auf Visualnet angewiesen zu sein, wie unter „So überprüfen Sie eine Beschaffungsakte“ erläutert. Der von einem im ROAC eingetragenen Abschlussprüfer erstellte NISR-4400-Bericht ist gegebenenfalls eine zusätzliche fachliche Ebene; er ist keine Voraussetzung dafür, dass die Beschaffungsakte den Prozess dokumentiert.
Das kann nützlich sein. IRC §482 erlaubt dem IRS, den Preis von Geschäften zwischen verbundenen Unternehmen anzupassen, wenn er nicht dem entspricht, den unabhängige Parteien vereinbart hätten. Einkäufe bei unabhängigen Dienstleistern sind keine Geschäfte zwischen verbundenen Unternehmen, können aber bei der Festlegung des Preises zwischen dem Studio und seiner Produktionsfirma als Kosten zählen. In den USA gilt die Best-Method-Regel (best method rule), und für Dienstleistungen ist die Preisvergleichsmethode die CUSP-Methode (Treas. Reg. §1.482-9(c)).
Die Beschaffungsakte dokumentiert die eingeladenen Unternehmen, die eingegangenen Angebote und die Position des vergebenen Preises innerhalb der Spanne der eingegangenen Angebote. Überschreitet eine Anpassung bestimmte Schwellenwerte, beträgt die Strafe 20 % der auf diese Anpassung entfallenden Steuerminderzahlung oder 40 % in den schwerwiegendsten Fällen (IRC §6662(e) und (h)); eine Preisdokumentation, die bei Abgabe der Steuererklärung vorliegt und innerhalb von 30 Tagen vorgelegt wird, wenn der IRS sie anfordert, kann sie vermeiden. Das Studio und sein Berater beurteilen, ob die Beschaffungsakte Teil dieser Dokumentation ist.
Der FCPA verbietet, einem ausländischen Amtsträger etwas von Wert zu zahlen oder zu versprechen, um ein Geschäft zu erlangen oder zu behalten, und verpflichtet in den USA börsennotierte Gesellschaften, Bücher und Aufzeichnungen zu führen, die ihre Geschäfte in angemessener Detailtiefe wiedergeben, und ein System interner Buchführungskontrollen zu unterhalten. Die Buchführungsbestimmungen verpflichten den Emittenten, der für das von ihm Konsolidierte einsteht; die Antikorruptionsbestimmungen die Emittenten, US-Unternehmen und jeden, der in den USA handelt. Der FCPA legt keine Marktpreise für Einkäufe fest.
Die Beschaffungsakte dokumentiert das Beschaffungsverfahren der Produktion —erfasste Einladung an die Unternehmen des Verzeichnisses, in geschlossener Umgebung eingegangene Angebote und erfasste Vergabe, mit Begründung, wenn das gewählte Angebot über dem Durchschnitt oder beim Maximum liegt—, mit fortgeschrittener elektronischer Signatur auf Basis eines qualifizierten Zertifikats und qualifiziertem elektronischem Zeitstempel gemäß Verordnung (EU) Nr. 910/2014 (eIDAS). Der Emittent und seine Abschlussprüfer beurteilen, ob sie Teil ihrer Kontrollen ist.
Ist das Studio in den USA börsennotiert, bescheinigen sein CEO und sein CFO jeden periodischen Bericht, den sie bei der SEC einreichen, sowie ihre Verantwortung für die Kontrollen (SOX §302). Die Unternehmensleitung beurteilt jedes Jahr das interne Kontrollsystem für die Finanzberichterstattung, und bei größeren börsennotierten Gesellschaften wird es von einem beim PCAOB registrierten Abschlussprüfer geprüft (SOX §404). Diese Beurteilung erstreckt sich auf die vom Studio konsolidierten Gesellschaften, nicht auf einen unabhängigen Koproduzenten oder eine unabhängige Serviceproduktionsfirma.
Die Akte, die die Plattform ohne Ermessensspielraum erstellt, wenn die Produktionsgesellschaft oder ein Prüfer sie anfordert, mit verkettetem Register und fortgeschrittener elektronischer Signatur auf Basis eines qualifizierten Zertifikats, dokumentiert die Beschaffung der Produktion; der Emittent und sein Abschlussprüfer beurteilen, ob sie sie in ihre interne Kontrolle einbeziehen.
Damit das Unternehmen für eine über einen Dritten geleistete Zahlung —einen Vertreter, einen Vermittler oder einen Joint-Venture-Partner— haftet, verlangt der FCPA, dass es davon wusste oder sich einer hohen Wahrscheinlichkeit bewusst war, dass sie erfolgen würde (§78dd-1(f)(2)). Das Gesetz sieht keinen Entlastungsgrund für das Vorhandensein von Kontrollen vor; DOJ und SEC berücksichtigen das Compliance-Programm bei der Entscheidung, ob und wie sie tätig werden.
Die Beschaffungsakte, auf Projektebene signiert mit den Beschaffungsentscheidungen des Koproduzenten —eingeladene Unternehmen, eingegangene Angebote und Vergabe mit Begründung—, dokumentiert dieses Verfahren, mit fortgeschrittener elektronischer Signatur auf Basis eines qualifizierten Zertifikats und qualifiziertem elektronischem Zeitstempel gemäß Verordnung (EU) Nr. 910/2014 (eIDAS). Die regulatorische Übersicht auf dieser Seite erläutert jeden Rahmen.
Die state tax credit programs —Georgia Film Tax Credit, California Film & Television Tax Credit Program, New York State Film Production Tax Credit, Louisiana Motion Picture Production Tax Credit, New Mexico Film Production Tax Credit und Illinois Film Production Services Tax Credit, unter anderem— werden von den jeweiligen state film offices oder departments of revenue verwaltet, mit Förderkriterien, Obergrenzen für qualifying expenditure und Audit-Verfahren, die von Bundesstaat zu Bundesstaat variieren.
Jeder Bundesstaat legt fest, welche Ausgaben zählen, wie sie belegt werden und wer sie prüft; mehrere verlangen den Bericht eines unabhängigen Wirtschaftsprüfers (CPA). Die Beschaffungsakte liefert eine einheitliche Dokumentation der Beschaffung, auf deren Grundlage dieser CPA arbeiten kann, mit derselben Struktur unabhängig vom Bundesstaat, in dem gedreht wird.
Die Beschaffungsakte wird zusammen mit der Steuer- und Buchhaltungsdokumentation, die die Prüfung angefordert hat — Form 1120 schedules, transfer pricing documentation nach IRC §6662(e), books and records nach §13(b)(2)(A) des Securities Exchange Act, qualifying expenditure statements des jeweiligen Bundesstaatsprogramms —, als Ergänzung vorgelegt. Sie ist nützlich, wenn die Prüfung fragt, wie die Beschaffung erfolgte: ob es ein Wettbewerbsverfahren gab, welche Angebote verglichen wurden und ob die Beschaffung zum Zeitpunkt ihres Geschehens dokumentiert wurde. Sie dokumentiert diesen Prozess, nicht dass die Preise marktüblich sind.
Die Akte selbst weist das Dokument und die Verordnung (EU) 910/2014 aus, nach der sie signiert ist, und trägt die Adresse der Seite „So überprüfen Sie eine Beschaffungsakte“. Braucht die Prüfung Hilfe bei der technischen Validierung, kann sie an die auf dieser Seite angegebene Adresse schreiben.
Wenn das finanzierende börsennotierte Studio den Bericht als Prüfung durch einen professionellen Dritten in seine Beurteilung nach SOX §404 einbezieht. Wenn ein Geschäft zwischen verbundenen Unternehmen eine Preisdokumentation nach IRC §6662(e) erfordert und der Emittent eine frühzeitige professionelle Prüfung bevorzugt. In diesen Fällen dient die Beschaffungsakte als zugrunde liegende Dokumentation, auf die die Prüfungsgesellschaft die zuvor vereinbarten Prüfungshandlungen gemäß NISR 4400 (vom IAASB überarbeiteter ISRS 4400) anwendet.
Der ISRS 4400 ist mit dem AT-C 215 des AICPA (SSAE 19) vergleichbar: Bei beiden handelt es sich um Aufträge zu vereinbarten Prüfungshandlungen, bei denen der Prüfer über Feststellungen zu zuvor vereinbarten Prüfungshandlungen berichtet, ohne ein Prüfungsurteil mit Prüfungssicherheit abzugeben. Die beiden Dokumente sind kumulativ, nicht alternativ: Die Beschaffungsakte dokumentiert das Verfahren, auch wenn der NISR-4400-Bericht nicht ausgestellt wird; der Bericht enthält die Feststellungen der vereinbarten Prüfungshandlungen, wenn das Geschäft oder der Endkunde dies rechtfertigt.
Fordern Sie eine Demo für Ihre Produktionsfirma, Ihr Studio oder Ihre Wirtschaftsprüfungsgesellschaft an. Wir zeigen Ihnen den vollständigen Prozess anhand eines Demonstrationsprojekts.